Der Fragebogen zur steuerlichen Erfassung für eine neue GmbH, Zeile für Zeile
Mit dem Fragebogen zur steuerlichen Erfassung (FsE) stellt sich eine neue Firma beim Finanzamt vor. Solange er nicht bearbeitet ist, hat die GmbH keine Steuernummer. Ohne Steuernummer gibt es keine Umsatzsteuer-Voranmeldungen, keine Lohnabrechnung und keine USt-IdNr.
Hier geht es um die Variante für eine neu gegründete GmbH („Gründung einer Kapitalgesellschaft bzw. Genossenschaft“). Meine hat mein Einzelunternehmen nach §20 UmwStG übernommen. Zu jedem Block: was gefragt wird, was ich angegeben habe und warum.
Die Screenshots stammen aus meinem Übertragungsprotokoll, dem siebenseitigen PDF, das ELSTER nach dem Absenden ausgibt. Beträge, Adressen und Nummern sind unkenntlich gemacht.
Ich bin kein Steuerberater. Mein Steuerberater hat den Fragebogen nach dem Absenden geprüft und für gut befunden, aber deine Situation ist eine andere.
#Kurzfassung
Ich habe den FsE fünf Tage nach der Aufforderung des Finanzamts abgeschickt. Die Steuernummer kam zwei Wochen später, aber ohne Lohnsteuer und Umsatzsteuer. Beides hat je einen Anruf gekostet, und die USt-IdNr. kam acht Wochen nach dem Absenden.
Zwei Blöcke sind am wichtigsten. Die Zeilen 91–94 verknüpfen das alte Unternehmen mit der neuen GmbH und brauchen dessen Steuernummer. Die Zeilen 165–168 sind die Gewinnschätzungen, und daraus hat das Finanzamt meine Vorauszahlungen direkt festgesetzt.
Als das Onlineformular des BZSt für die USt-IdNr. „nicht möglich“ meldete, hatte das Finanzamt mein Umsatzsteuersignal noch nicht gesetzt.
#Vor dem Ausfüllen
#Das Finanzamt schrieb zuerst
Meine GmbH wurde 29 Tage nach dem Notartermin ins Handelsregister eingetragen. Fünf Tage später, bevor ich irgendetwas eingereicht hatte, kam ein Brief vom Finanzamt. Der Notar muss dem Finanzamt eine Abschrift jeder Gründungsurkunde schicken (§54 EStDV), also wusste es schon von meiner Firma.
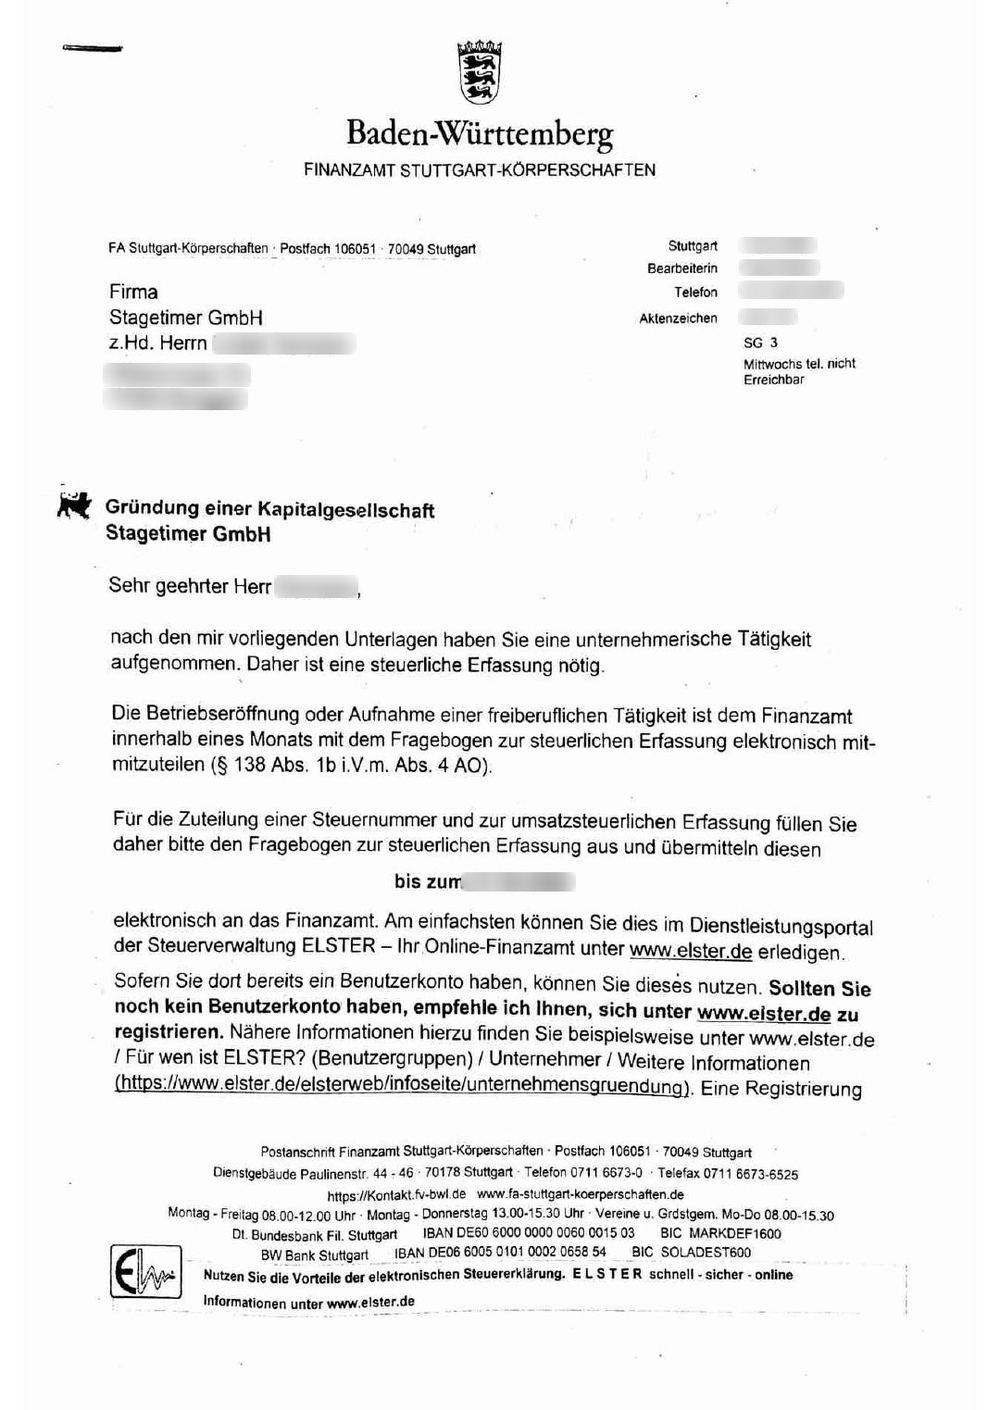
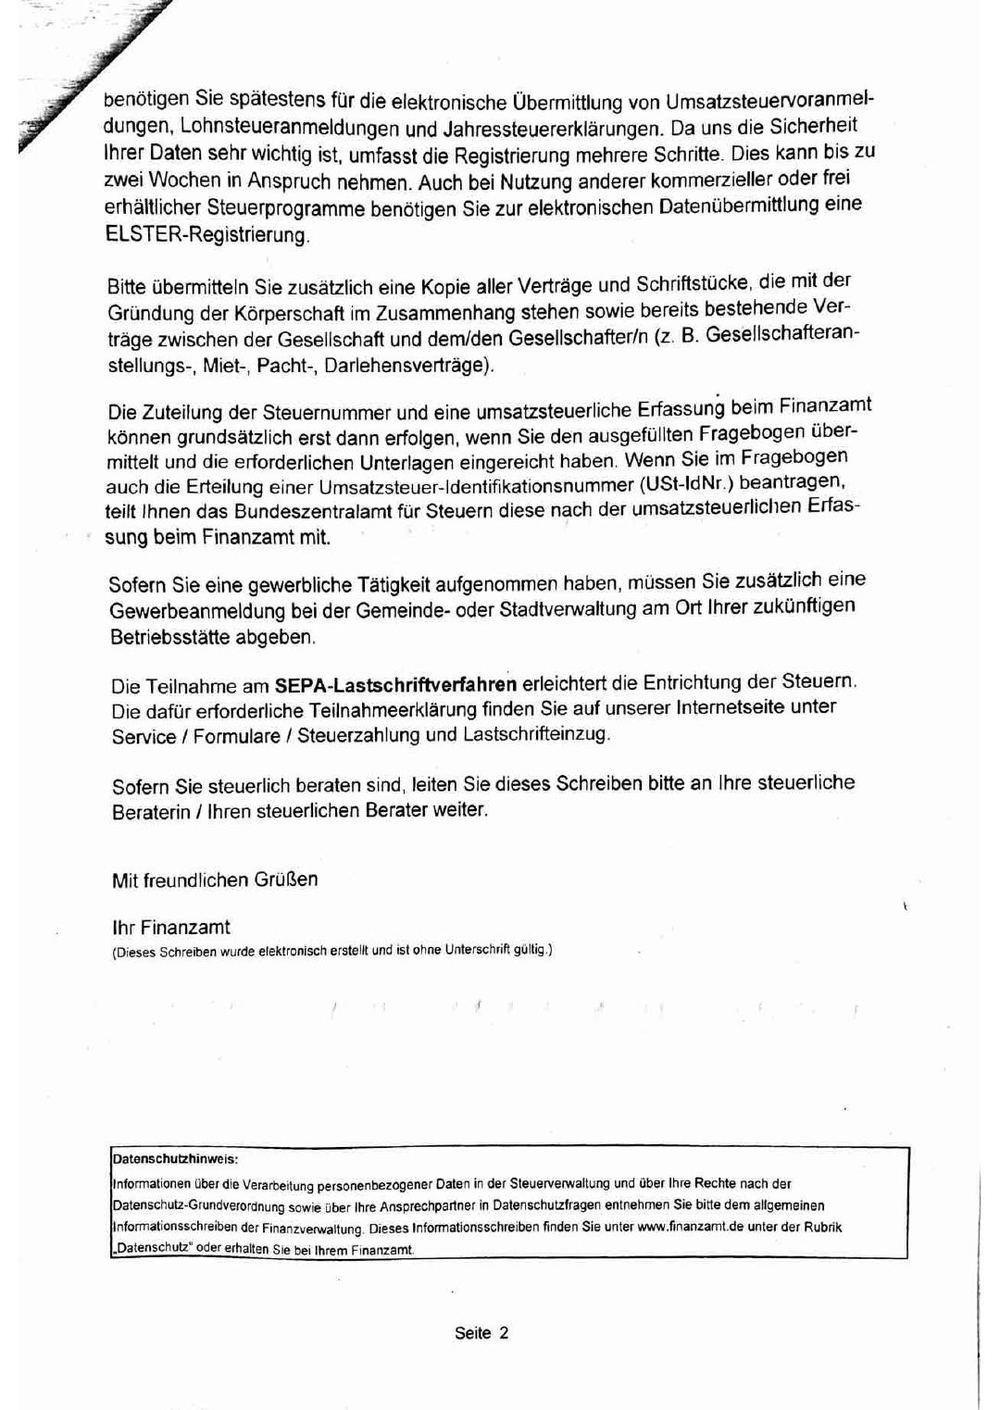
Der Brief verlangt den FsE innerhalb von etwa fünf Wochen.
#Was ich bereitliegen hatte
- Die notarielle Urkunde als PDF (Gesellschaftsvertrag, Einbringungsvertrag, Schlussbilanz), als Anlage zum Fragebogen.
- Die Registereintragung: Gericht, Registernummer, Datum der Eintragung.
- Das neue Geschäftskonto der GmbH (IBAN).
- Meine eigene Steuer-ID und persönliche Steuernummer, dazu die Steuernummer des alten Einzelunternehmens.
- Schätzungen für Gewinn, Umsatz und Lohnsteuer. Davon hängen die Vorauszahlungen ab.
#Das ELSTER-Konto der GmbH
Ich habe den FsE über das eigene Konto der GmbH bei ELSTER eingereicht, dem Onlineportal der Steuerverwaltung. Bei der Registrierung gibt es eine Checkbox für Unternehmen, die noch keine Steuernummer haben. Bis die Nummer da ist, bietet das Konto nur den FsE an. Als sie kam, habe ich das Konto in Mein ELSTER erweitert. Der Aktivierungscode kam eine Woche später per Post, danach waren alle Formulare verfügbar.
#Der Fragebogen, Block für Block
Die Zeilennummern sind die offiziellen. Zeilen, die nicht zutreffen, blendet das Formular aus, deshalb springen die Nummern.
#Allgemeine Angaben (Zeilen 1–18)
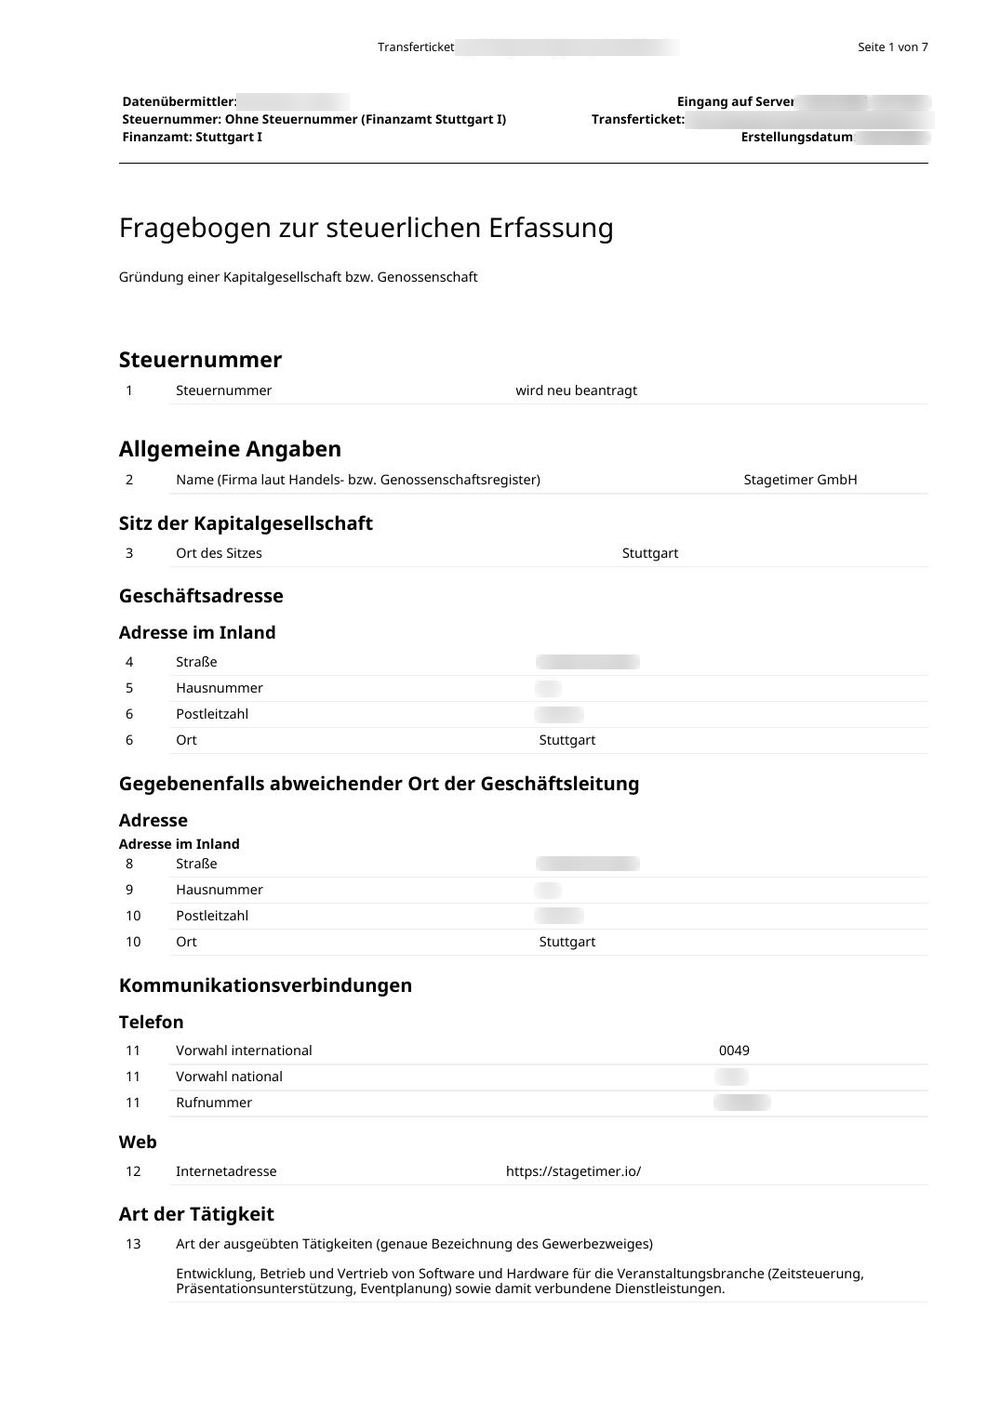
| Zeile | Was gefragt wird | Was ich angegeben habe |
|---|---|---|
| 1 | Steuernummer | „wird neu beantragt“ |
| 2 | Firma, genau wie im Register | Stagetimer GmbH |
| 3 | Sitz | Stuttgart |
| 4–6 | Geschäftsanschrift | Die Büroadresse |
| 8–10 | Ort der Geschäftsleitung, falls abweichend | Dieselbe Adresse |
| 11–12 | Telefon, Website | — |
| 13 | Art der Tätigkeit, möglichst genau | Ein Satz: Entwicklung, Betrieb und Vertrieb von Software und Hardware für die Veranstaltungsbranche sowie damit verbundene Dienstleistungen |
| 15–18 | Betriebsstätten | Eine, der Hauptsitz |
Die Zeilen 8–10 sind keine Formalie. Wo eine Gesellschaft geleitet wird, entscheidet, wo sie steuerpflichtig ist (deshalb hat meine estnische Firma nicht funktioniert).
Das Finanzamt wollte dafür einen Nachweis. Mein Coworking-Vertrag lief schon auf die GmbH i.G., das war die Antwort.
Zeile 13 steht später im Steuernummer-Schreiben als Art der Tätigkeit. Bei mir wurde daraus „Softwareentwicklung“.
#Geschäftsführer, Bankverbindung, Register (Zeilen 25–61)
| Zeile | Was gefragt wird | Was ich angegeben habe |
|---|---|---|
| 25–30 | Gesetzlicher Vertreter: Name, Geburtsdatum, Steuer-ID, persönliche Steuernummer, Privatadresse | Mich |
| 49 | IBAN für Erstattungen und Lastschrift | Das neue Geschäftskonto |
| 52 | Kontoinhaber | Die GmbH selbst |
| 54 | Datum der notariellen Urkunde | Der Notartermin |
| 55–57 | Anmeldung zum Register, Datum der Eintragung, Gericht, Registerart und -nummer | Aus der Eintragungsbekanntmachung |
| 58–61 | Der Notar, der die Gründung beurkundet hat | Name und Adresse |
Der Fragebogen fragt auch nach dem SEPA-Lastschriftmandat. Das ist ein eigenes Formular und taucht bei den Anlagen noch einmal auf.
#Rechtsform, Stammkapital, Gesellschafter (Zeilen 63–90)
| Zeile | Was gefragt wird | Was ich angegeben habe |
|---|---|---|
| 63 | Rechtsform | GmbH |
| 64 | Beginn der Tätigkeit | Der Tag des Notartermins |
| 65 | Wirtschaftsjahr abweichend vom Kalenderjahr? | Nein |
| 66–67 | Stammkapital, davon eingezahlt | 25.000 €, davon 12.500 € |
| 67a–78 | Gesellschafter: wer, wie viel, Steuer-ID, Steuernummer, Adresse | Ich, 100 % |
| 90 | Treuhandverhältnisse? | Nein |
Bei der Gründung war ich der einzige Gesellschafter. Die Holding kam später, die Geschichte steht im Hauptartikel.
#Wie die GmbH gegründet wurde (Zeilen 91–94)
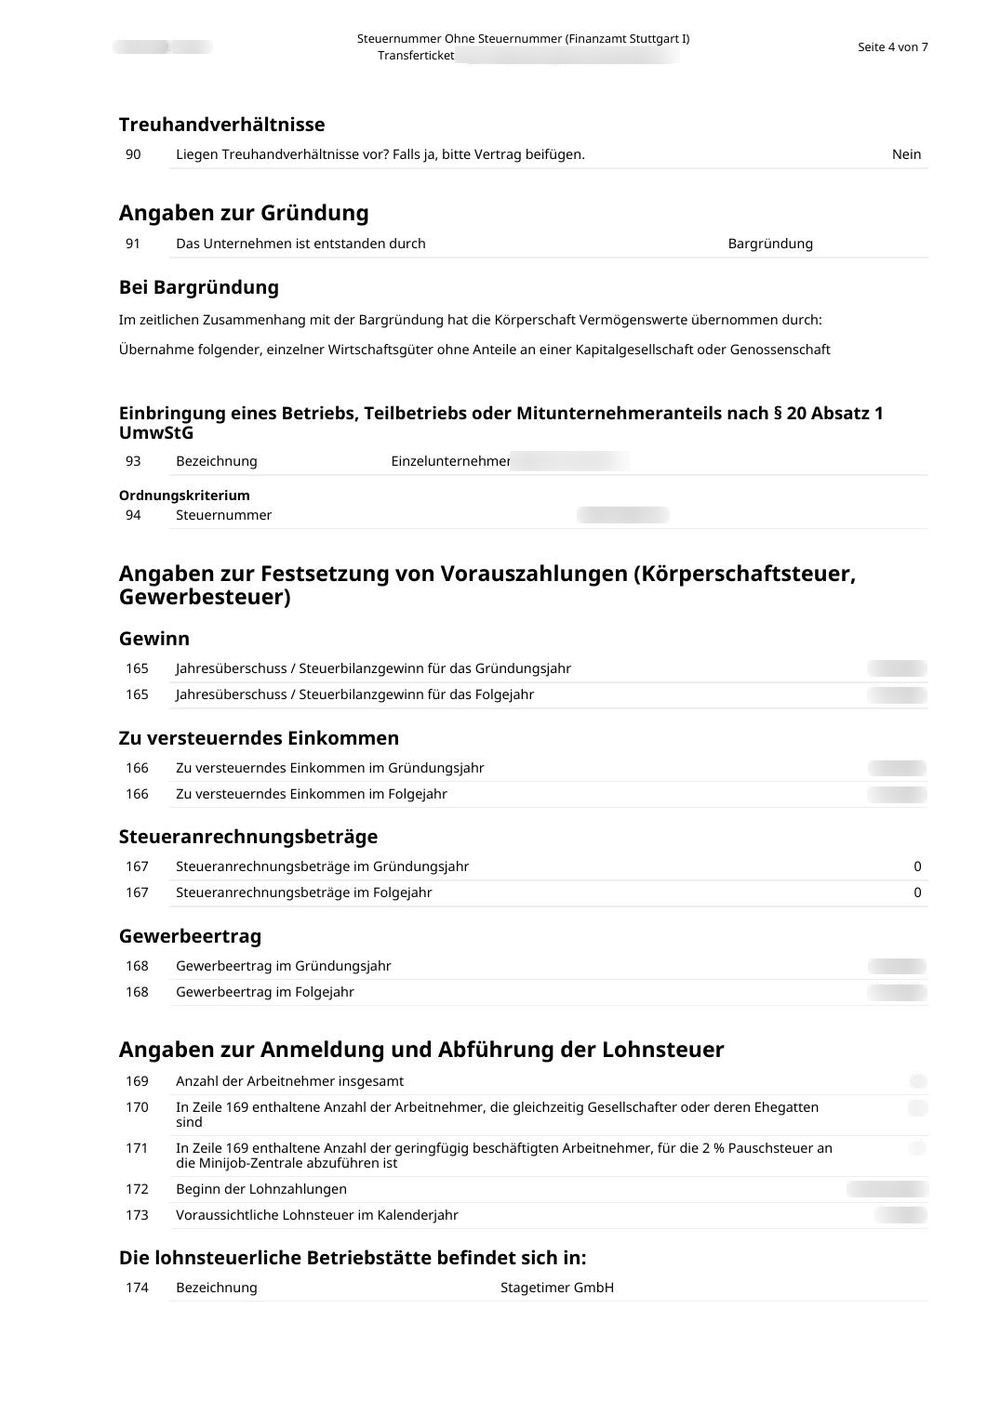
Das ist der Block, auf den es bei einer Einbringung ankommt:
- Zeile 91: „Das Unternehmen ist entstanden durch“ Bargründung. Das war es rechtlich auch.
- Danach: „Im zeitlichen Zusammenhang mit der Bargründung hat die Körperschaft Vermögenswerte übernommen durch:“ Hier habe ich „Einbringung eines Betriebs, Teilbetriebs oder Mitunternehmeranteils nach § 20 Absatz 1 UmwStG“ angekreuzt.
- Zeilen 93–94: der Name des Einzelunternehmens und dessen Steuernummer.
Über die Zeilen 93–94 verknüpft das Finanzamt das alte Unternehmen mit dem neuen. Die steuerneutrale Einbringung zum Buchwert ist ein eigener Antrag, den ich Monate später gestellt habe. Hier habe ich nur mitgeteilt, dass sie stattgefunden hat.
#Schätzungen für die Vorauszahlungen (Zeilen 165–168)
| Zeile | Was gefragt wird |
|---|---|
| 165 | Voraussichtlicher Jahresgewinn, Gründungsjahr und Folgejahr |
| 166 | Voraussichtliches zu versteuerndes Einkommen, dieselben zwei Jahre |
| 167 | Anrechenbare Steuern (Abzugsteuern). Bei mir null. |
| 168 | Voraussichtlicher Gewerbeertrag, dieselben zwei Jahre |
Das Finanzamt hat meine Vorauszahlungen für Körperschaftsteuer und Gewerbesteuer direkt aus diesen Zahlen festgesetzt. Etwa einen Monat nach dem Absenden hatte ich einen Gewerbesteuermessbescheid und einen Bescheid über Körperschaftsteuer-Vorauszahlungen, beide berechnet aus genau dem, was ich eingetippt hatte.
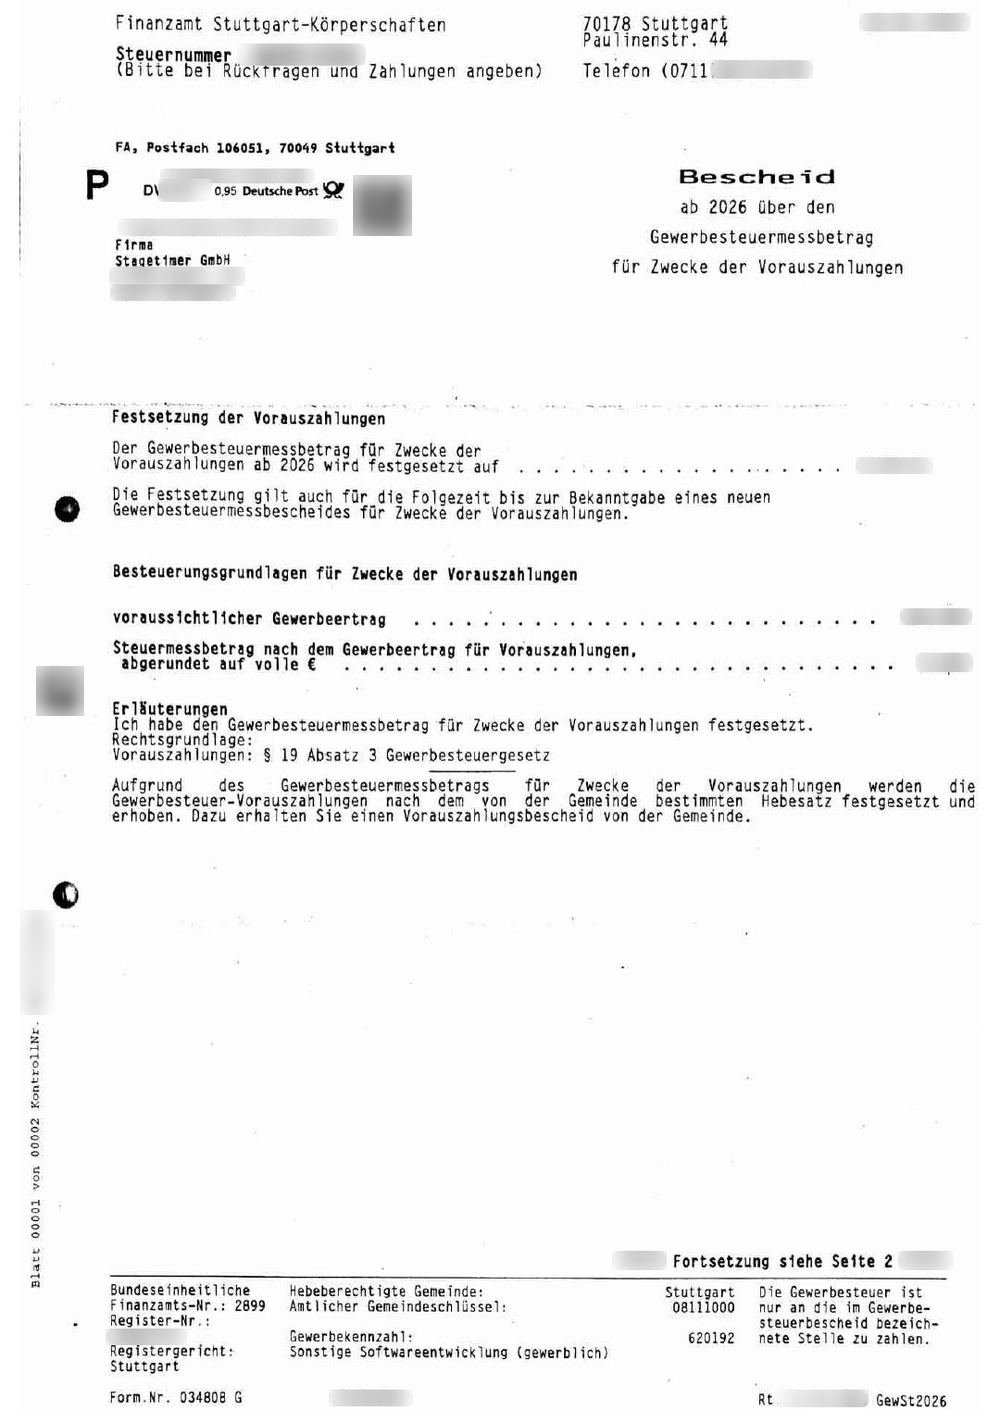
Ich habe meine Schätzungen abgerundet. Das hält die Vorauszahlungen niedrig, und für die Nachzahlung nach Jahresende lege ich Geld zurück. Den eigentlichen Gewerbesteuerbescheid schickt die Stadt. Liegt die Schätzung daneben, lassen sich die Vorauszahlungen auf Antrag anpassen.
Bei einer Einbringung rückwirkend zum 31. Dezember trägt das erste Jahr der GmbH den Gewinn eines vollen Geschäftsjahrs, nicht nur der Monate seit dem Notartermin.
#Lohnsteuer (Zeilen 169–177)
| Zeile | Was gefragt wird |
|---|---|
| 169 | Zahl der Arbeitnehmer insgesamt |
| 170 | Davon Gesellschafter oder deren Ehegatten |
| 171 | Davon Minijobber (Pauschsteuer von 2 % an die Minijob-Zentrale) |
| 172 | Erste Lohnzahlung |
| 173 | Voraussichtliche Lohnsteuer im Kalenderjahr |
| 174–177 | Wo die Lohnabrechnung gemacht wird |
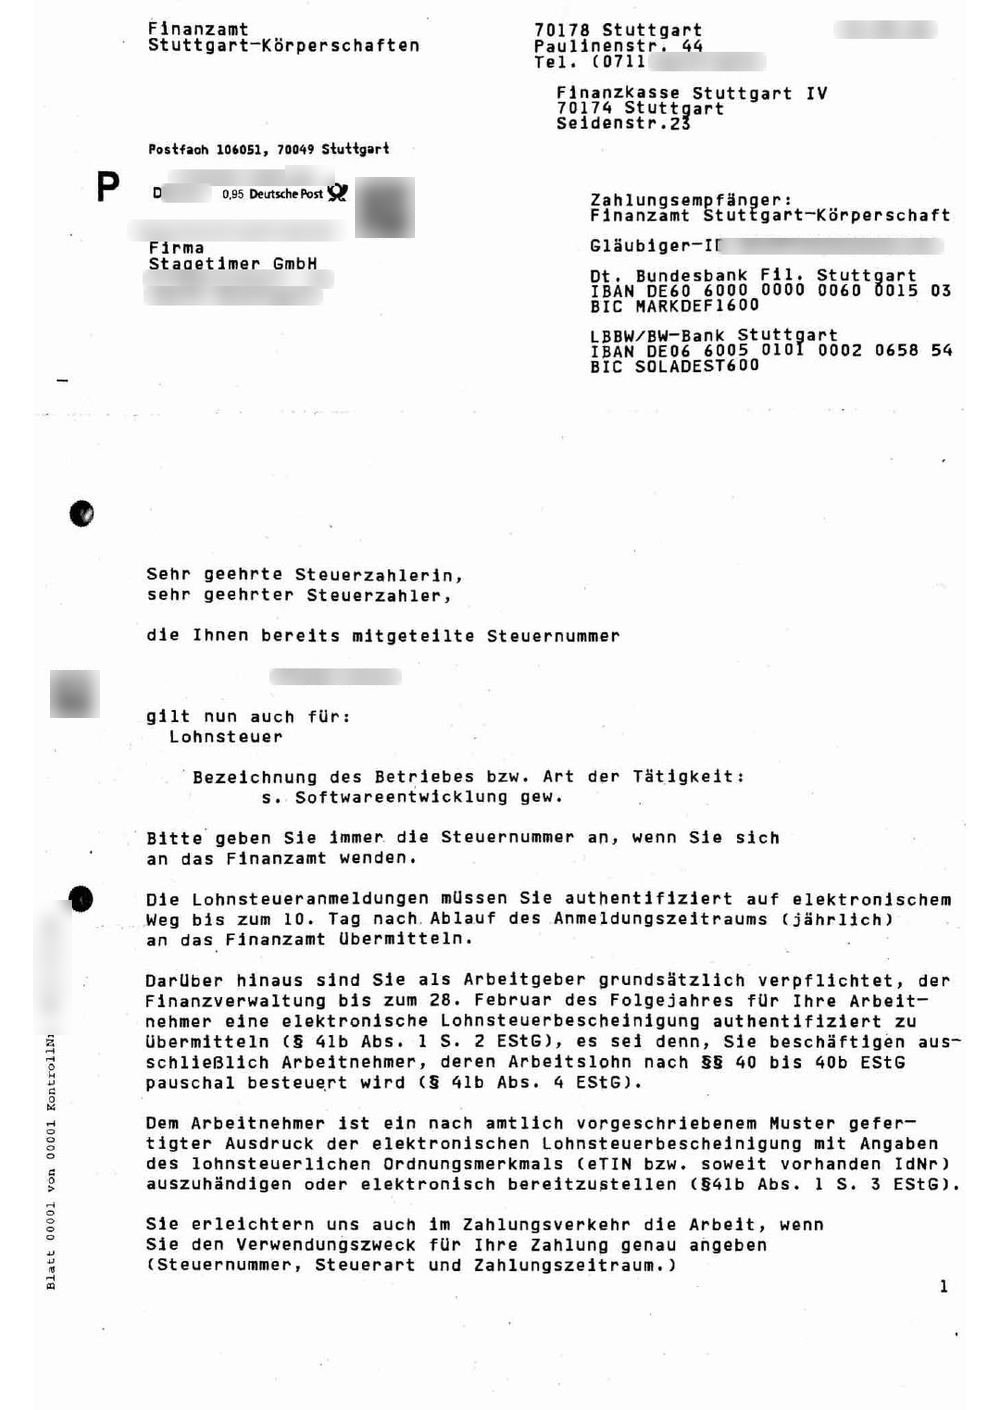
Dieser Block hat beim Finanzamt kein Lohnsteuersignal gesetzt. Das ging erst mit einem Anruf, und Leute aus der Lohnbuchhaltung beschreiben das als den üblichen Weg.
#Umsatzsteuer (Zeilen 178–197)
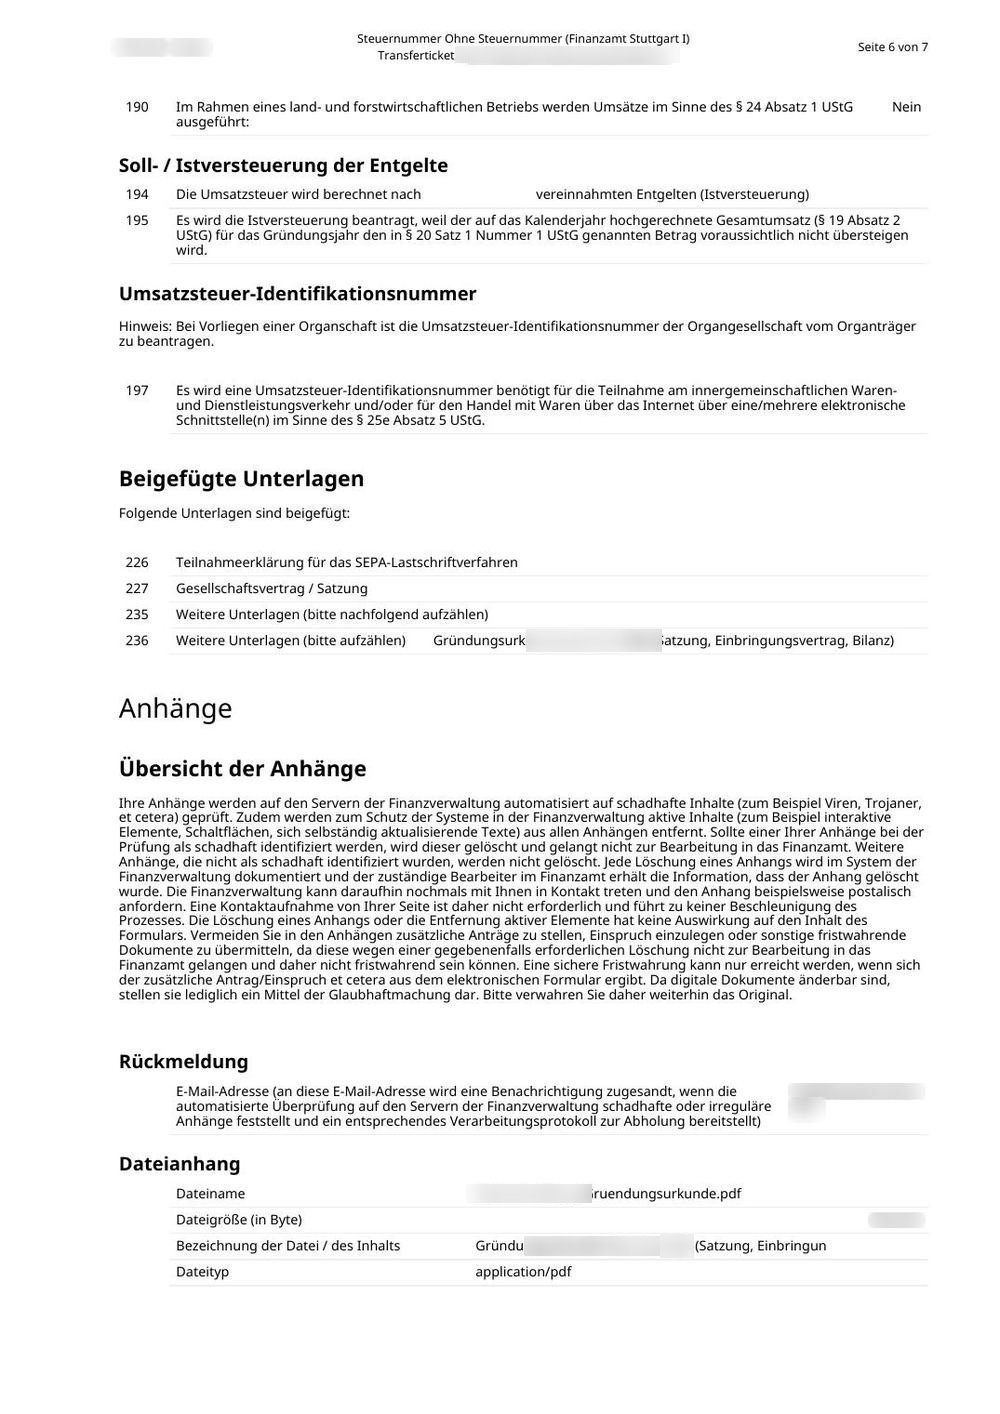
| Zeile | Was gefragt wird | Was ich angegeben habe |
|---|---|---|
| 178 | Wurde ein Unternehmen im Ganzen erworben? (Geschäftsveräußerung im Ganzen, §1 Abs. 1a UStG) | Ja |
| 179 | Voraussichtlicher Umsatz, Gründungsjahr und Folgejahr | Schätzung |
| 181 | Verzicht auf die Kleinunternehmerregelung? | Verzichtet |
| 182 | Voraussichtliche Umsatzsteuer: Zahllast oder Erstattung, und wie viel | Schätzung |
| 184–190 | Steuerfreie Umsätze, ermäßigte Steuersätze, Nullsatz, Land- und Forstwirtschaft | Überall nein |
| 194–195 | Besteuerung nach vereinbarten (Soll) oder vereinnahmten Entgelten (Ist) | Ist |
| 197 | USt-IdNr. für Geschäfte in der EU benötigt | Ja |
Zeile 178: ja. Das ganze Einzelunternehmen in die GmbH einzubringen ist eine Geschäftsveräußerung im Ganzen. Die ist kein steuerbarer Umsatz, also fällt auf die Einbringung keine Umsatzsteuer an.
Zeile 181 war egal, weil mein Umsatz deutlich über der Kleinunternehmergrenze liegt (damals 25.000 € im Vorjahr). Der Verzicht bestätigt nur, dass die GmbH ganz normal Umsatzsteuer berechnet.
Zeilen 194–195: Ich habe Ist beantragt. Bei der Istversteuerung wird die Umsatzsteuer fällig, wenn der Kunde zahlt, nicht wenn die Rechnung rausgeht. Besser für die Liquidität.
Möglich war das, weil mein geplanter Umsatz im Gründungsjahr unter der Grenze von 800.000 € aus §20 UStG lag.
Zeile 197: ja, für meine Geschäftskunden in der EU. Bis ich sie hatte, vergingen acht Wochen, und ich musste selbst nachprüfen.
#Anlagen (Zeilen 226–236)
Angehängt habe ich das SEPA-Mandat, den Gesellschaftsvertrag und die notarielle Urkunde als ein PDF (Gesellschaftsvertrag, Einbringungsvertrag, Bilanz).
#Was danach passierte
Tag 0 ist der Notartermin, wie in der Zeitleiste im Hauptartikel.
| Tag | Was passierte |
|---|---|
| 34 | Das Finanzamt schreibt zuerst: FsE einreichen, Verträge schicken, Ort der Geschäftsleitung nachweisen, Umsatz schätzen |
| 39 | FsE über ELSTER abgeschickt |
| 47 | Die offenen Fragen mit Mietvertrag und Umsatzschätzung beantwortet |
| 54 | Steuernummer erhalten. Gilt für Körperschaftsteuer, Gewerbesteuermessbetrag, Bilanz, Kapitalertragsteuer. Nicht für Lohnsteuer oder Umsatzsteuer. |
| 61 | Die Lohnsoftware kann nicht übermitteln: Lohnsteuersignal fehlt. Ein Anruf. |
| 64 | Brief: Steuernummer gilt nun auch für die Lohnsteuer |
| 69 | Brief: Gewerbesteuermessbetrag für die Vorauszahlungen, festgesetzt nach meiner Schätzung |
| 78 | Brief: Körperschaftsteuer-Vorauszahlungen, festgesetzt nach meiner Schätzung |
| 89 | Immer noch keine USt-IdNr. Umsatzsteuersignal nie gesetzt, Voranmeldungen von Januar bis April nie verarbeitet. Ein Anruf. |
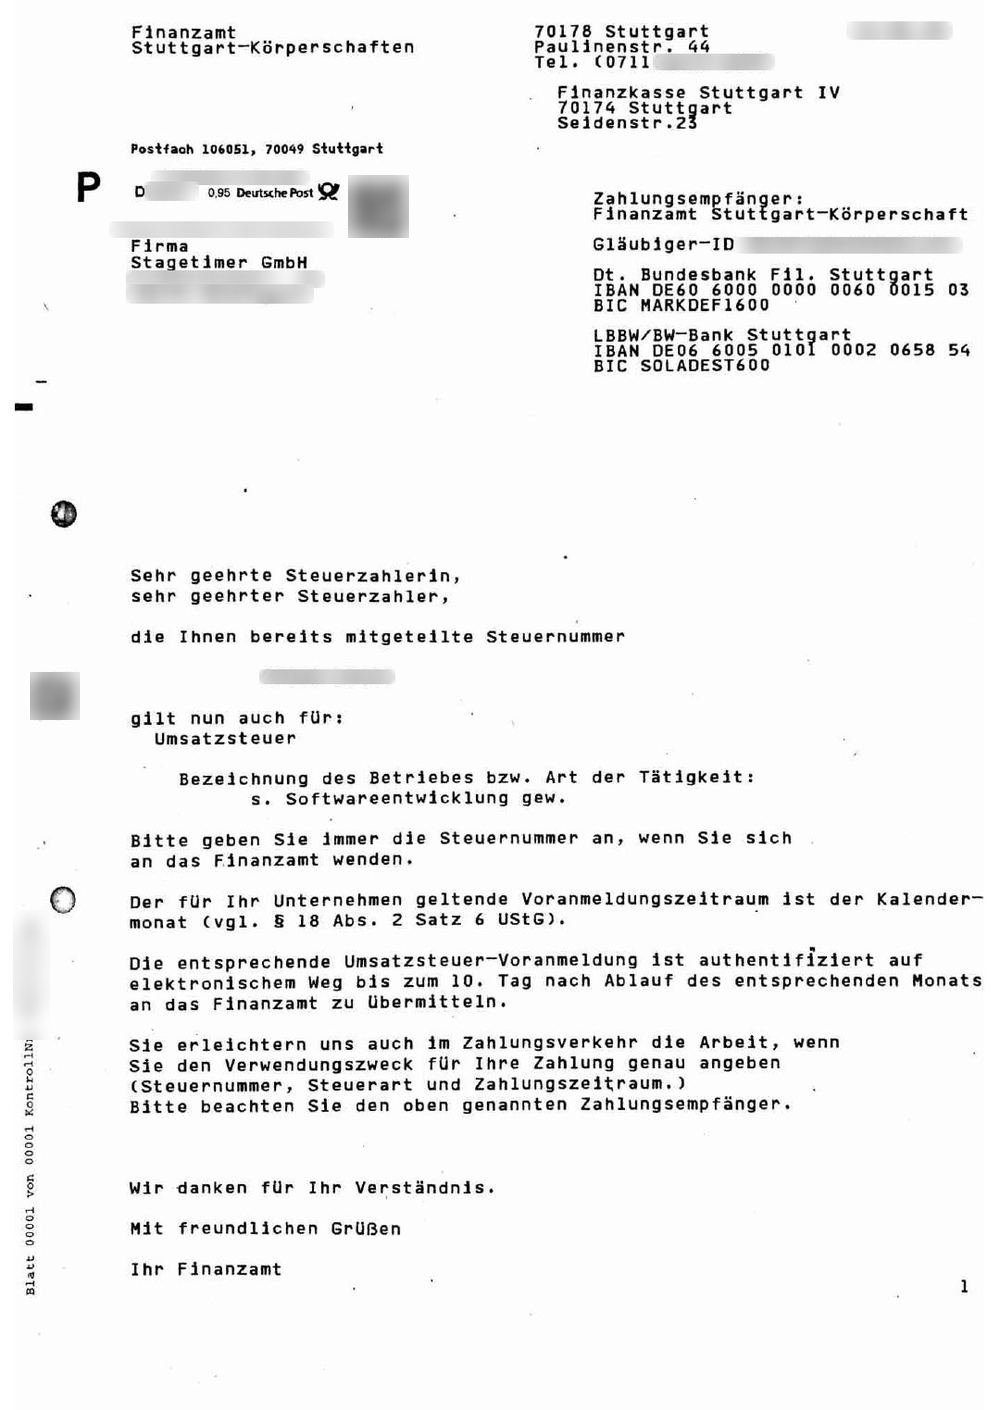
| 92 | Brief: Steuernummer gilt nun auch für die Umsatzsteuer, monatliche Voranmeldungen. Am selben Tag die USt-IdNr. online beantragt. |
| 99 | USt-IdNr. erhalten |
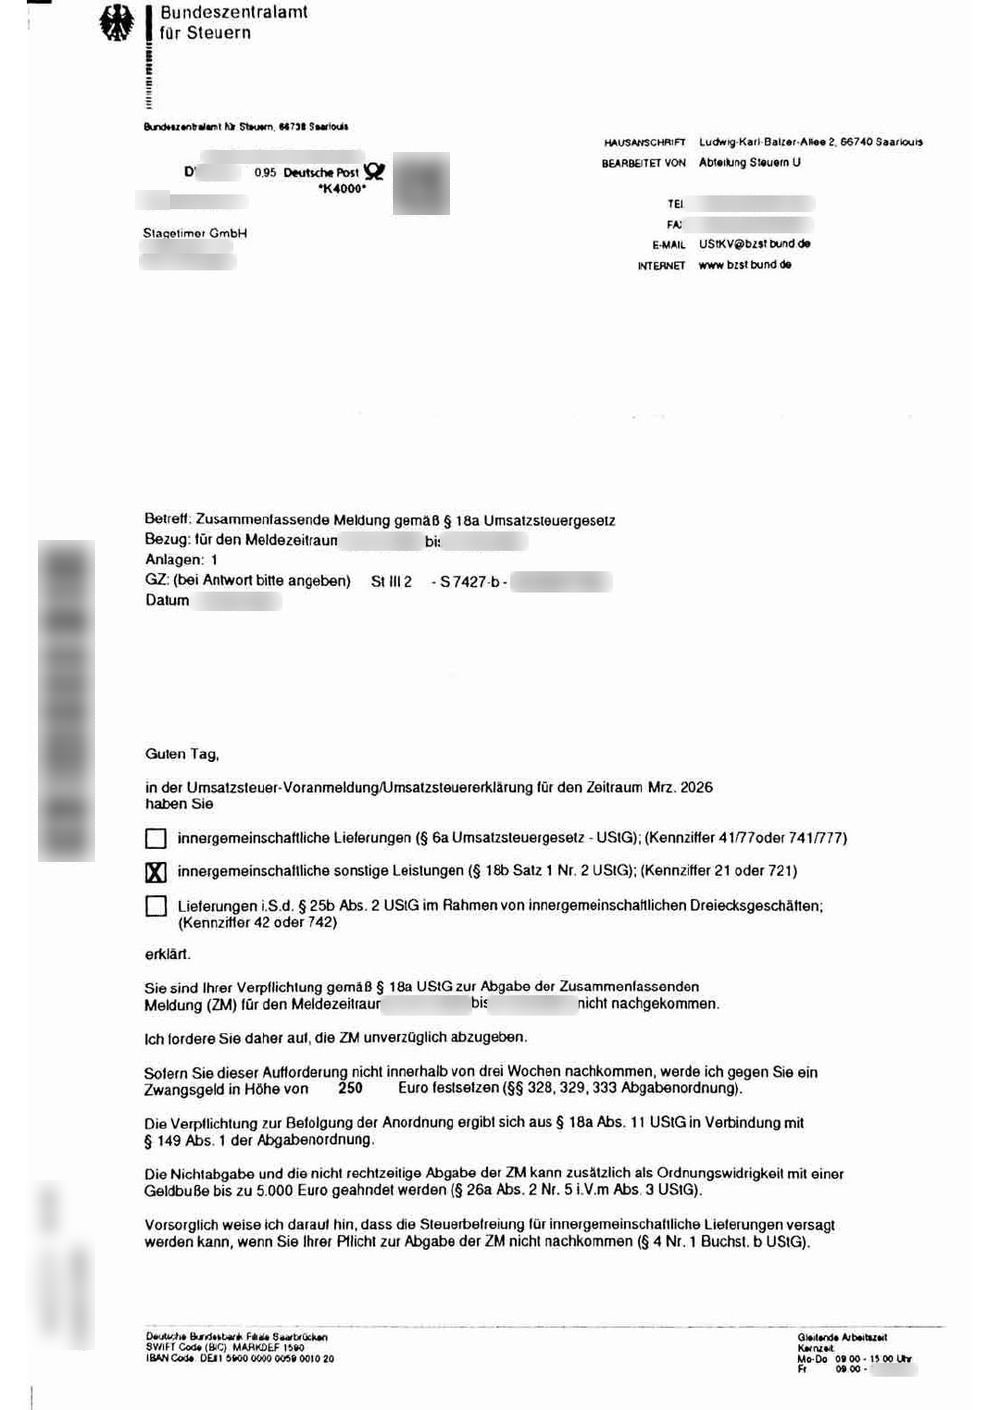
| 103 | Brief: Meine Umsatzsteuer-Voranmeldung für März enthält EU-Dienstleistungen, aber die GmbH hat keine USt-IdNr. Voranmeldung berichtigen oder Zusammenfassende Meldung abgeben. |
| 104 | Mahnung vom BZSt: Zusammenfassende Meldung für Q1 abgeben oder 250 € zahlen |
| 114 | Zusammenfassende Meldungen abgegeben. Kein Zwangsgeld. |
#Antworten ohne Steuernummer
Auf den Brief des Finanzamts wollte ich über ELSTER antworten. Die allgemeine „Sonstige Nachricht an das Finanzamt“ verlangt eine Steuernummer, und die hatte ich noch nicht. Stattdessen habe ich das Kontaktformular der Steuerverwaltung genutzt (für Baden-Württemberg: kontakt.fv-bwl.de), das Anhänge annimmt.
Die Steuernummer kam eine Woche später.
#Warum Lohnsteuer und Umsatzsteuer in der Steuernummer fehlten
Im Steuernummer-Schreiben steht, wofür die Nummer gilt. Bei mir: Körperschaftsteuer, Gewerbesteuermessbetrag, Bilanz und Kapitalertragsteuer. Keine Lohnsteuer, keine Umsatzsteuer, obwohl ich beide Blöcke im Fragebogen ausgefüllt hatte.
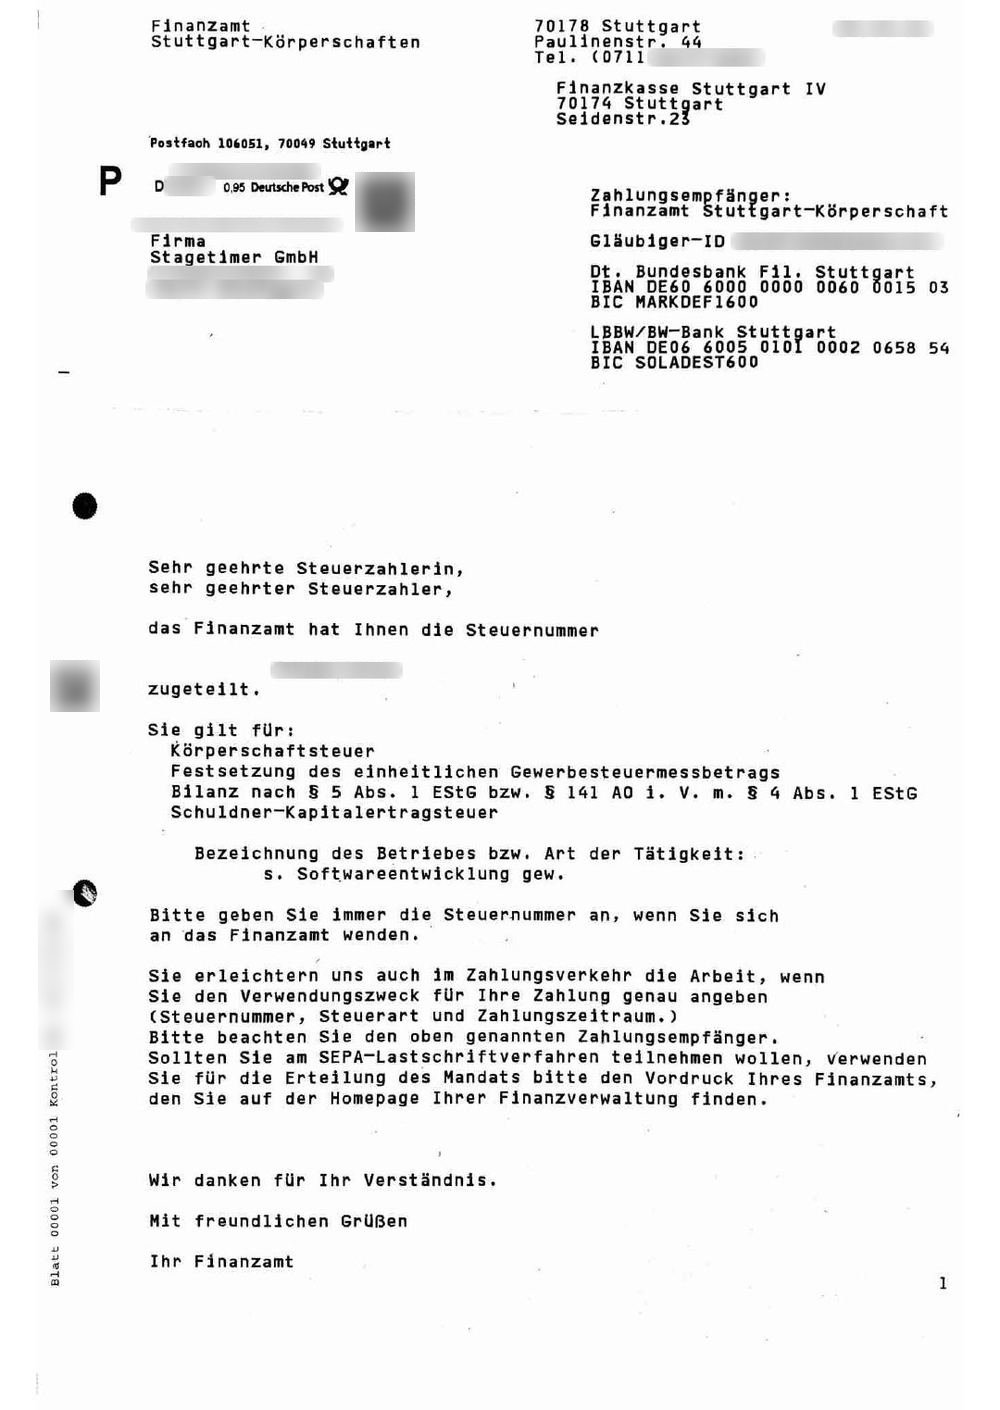
Für jede Steuerart setzt das Finanzamt ein eigenes Signal, etwa das Lohnsteuersignal oder das Umsatzsteuersignal. Niemand sagt dir, wenn eine fehlt.
Du merkst es, wenn eine Übermittlung abgelehnt wird (Lohnsteuer) oder wenn etwas einfach nie ankommt (USt-IdNr.). Beide Male hat ein Anruf das in wenigen Minuten erledigt, und ein paar Tage später kam ein Brief, der die Änderung bestätigt.
Ich hätte die Liste am Tag der Ankunft mit meinem Fragebogen abgleichen sollen. Stattdessen habe ich noch fünf Wochen gewartet, in der Hoffnung, die USt-IdNr. käme von allein.
#Den Status der USt-IdNr. prüfen
Das Bundeszentralamt für Steuern (BZSt) vergibt die USt-IdNr., aber erst, wenn das Finanzamt das Umsatzsteuersignal gesetzt und weitergemeldet hat. Das BZSt hat ein Onlineformular zur Beantragung der USt-IdNr..
Als ich es an Tag 89 ausprobiert habe, kam die Antwort: „Eine Vergabe der USt-IdNr. ist nicht möglich“. Ich habe eine Weile gebraucht, bis ich verstanden hatte, was das bei einer neuen Firma heißt: Das Finanzamt hat die umsatzsteuerliche Erfassung noch nicht weitergemeldet. Ein Anruf hat es gelöst. Drei Tage später ging dasselbe Formular durch, und die USt-IdNr. galt ab diesem Tag.
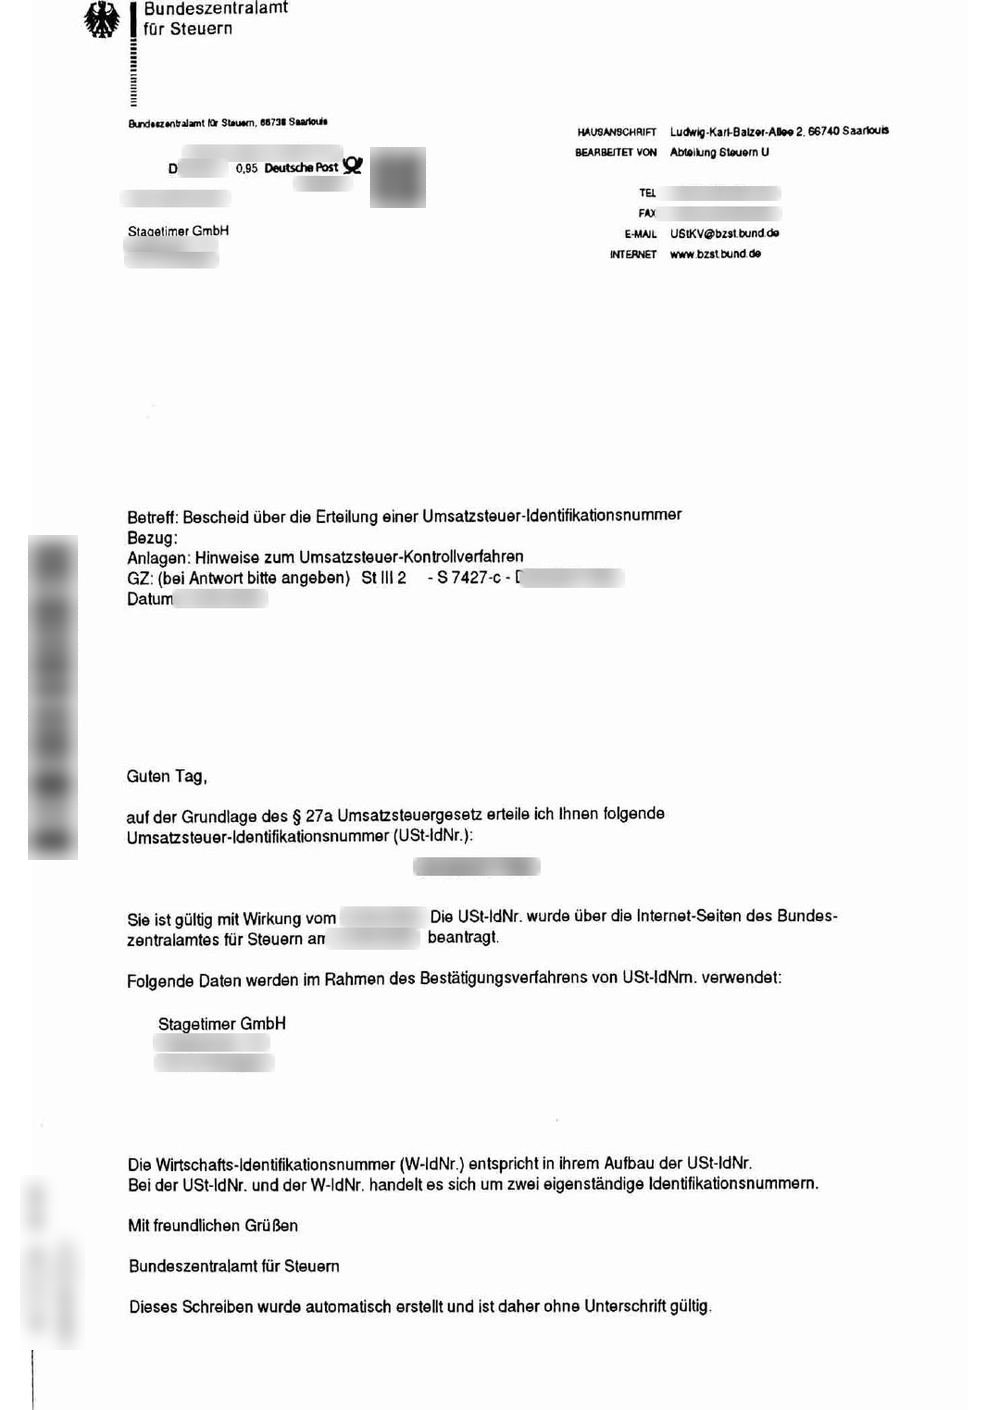
Die zwei Folgebriefe sind der Preis der Verzögerung. Meine Voranmeldungen seit Januar enthielten Umsätze mit Unternehmen in der EU, aber die GmbH hatte keine USt-IdNr., also gab es auch keine Zusammenfassenden Meldungen.
Das Finanzamt fragte nach, und das BZSt forderte die Meldungen unter Androhung eines Zwangsgelds an. Ich habe sie innerhalb von zehn Tagen abgegeben und danach nichts mehr gehört.